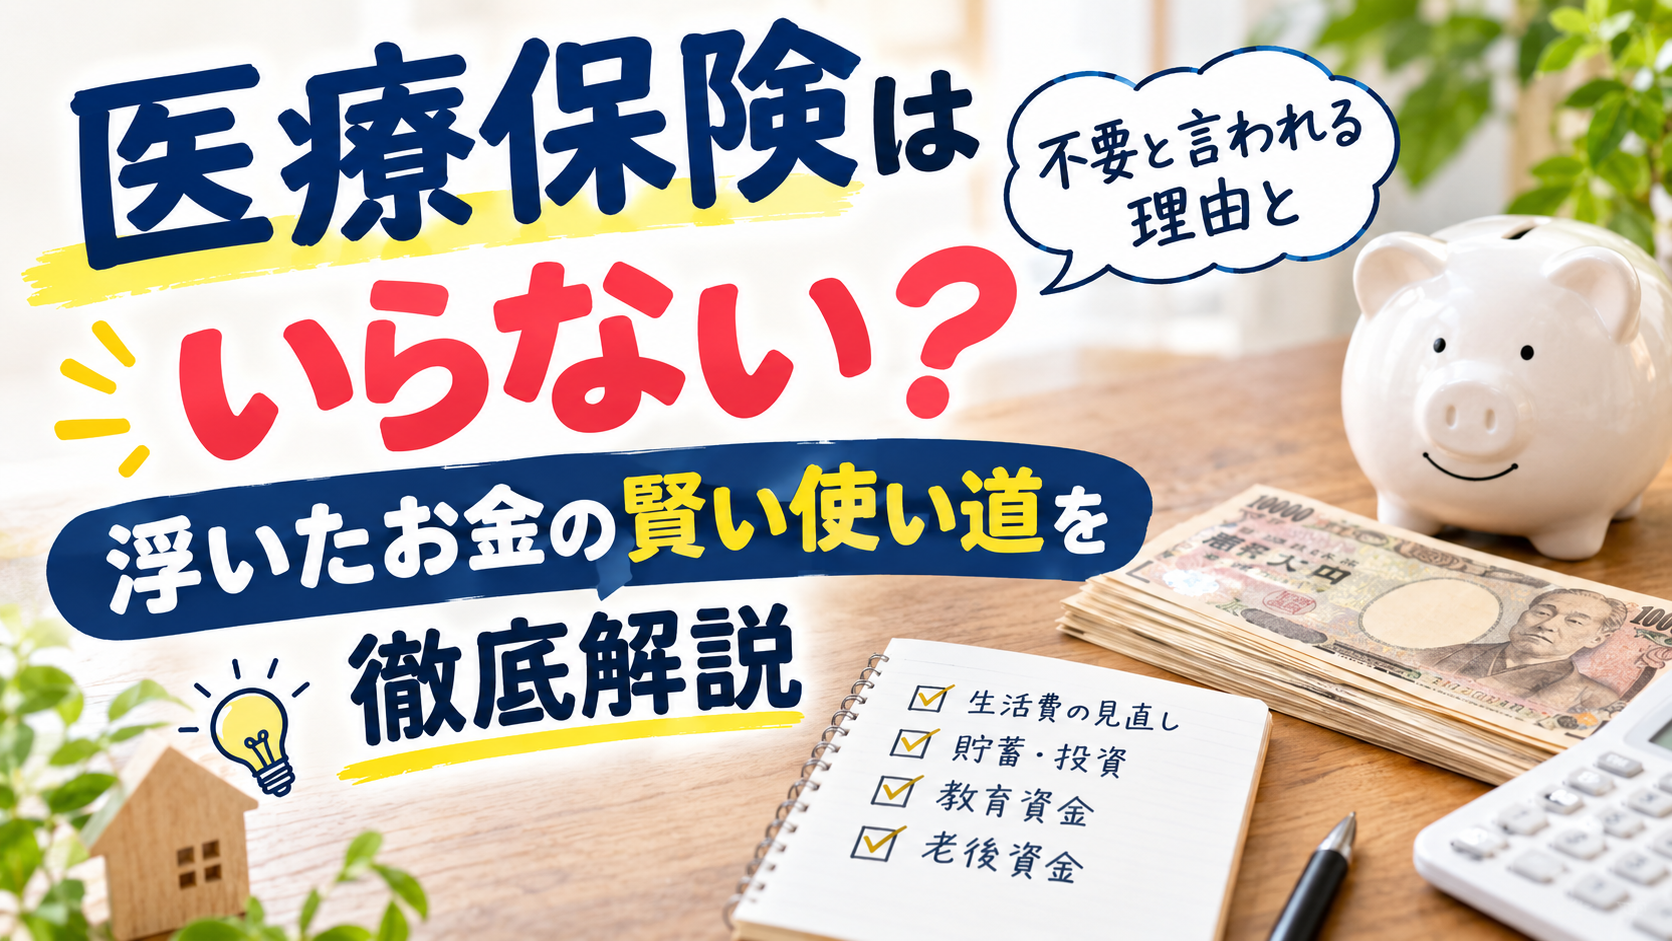
「万が一の病気やケガに備えて、医療保険に入っておかなきゃ!」
そう思って、毎月高い保険料を払い続けていませんか?
実は、日本の公的医療保険は世界トップクラスに優秀です。
特に「高額療養費制度(こうがくりょうようひせいど)」を知っている人は、「民間の医療保険は最低限でいい」「むしろ入らなくても大丈夫」と判断しています。
今回は、なぜ医療保険が「無駄」になりやすいのか、その理由をシンプルに解説します!
医療費の仕組みを賢く学んで、のんびり安心できるライフスタイルを手に入れましょう。
医療費の救世主「高額療養費制度」とは?
どんなに手術や入院でお金がかかっても、「個人の負担は毎月これだけでいいですよ」という国が定めた上限ルールです。
一般的な収入(年収約370万〜770万円)の人であれば、1ヶ月の医療費の上限は約8万円。
もし病院の窓口で3割負担として100万円を請求されても、最終的な自己負担は約8万円で済むのです。
「病気=大破産」とはならない仕組みが、日本には最初から用意されています。
民間の医療保険が「無駄」になりやすい2つの理由
なぜ、高いお金を払ってまで民間の医療保険に入る必要がないのか、具体的な理由は以下の2つです。
理由①:もらえるお金と払うお金のバランスが合わない
毎月5,000円の保険料を30年払うと、合計180万円になります。
一方、高額療養費を使って月8万円の入院を数回したとしても、180万円には遠く及びません。元を取る(得をする)のは確率的に非常に難しいのです。
理由②:貯金があればすべてのリスクをカバーできるから
「もしもの時」の数十万円の医療費は、保険ではなく「貯金」から出す方が圧倒的に効率的です。
なぜなら、貯金なら病気にならなくても、結婚、教育、趣味、旅行など、他のことに自由につかえるからです。保険の特約にお金を縛られる必要はありません。
【重要】医療保険に入るべき「例外的な人」とは?
基本的には不要な医療保険ですが、例外的に入っておいた方がいい人もいます。
- 現在の貯金が30万円未満の人(万が一の入院時の数万円が出せない場合)
- 自営業やフリーランスの人(会社員と違って、病気で仕事を休んだ時の「傷病手当金」が出ないため)
これらに当てはまらない、ある程度の貯金がある会社員の方であれば、今すぐ保険の見直しを検討すべきです。


まとめ:保険を解約して浮いたお金は「新NISA」に回そう
日本の公的サポートは世界トップクラスに手厚いです。
「不安だから」という理由だけで、よく分からない医療保険にお金を払い続けるのはもったいない。
まずは医療保険を最低限に絞り、浮いた毎月数千円のお金をしっかり「資産運用(新NISA)」に回すのが、本当の「安心」に繋がります。
毎月5,000円を掛け捨ての保険で失うか、それとも手堅いインデックス投資に回して将来数百万円の資産(=最強の医療費の備え)を作るか。
賢くのんびり生きるために、まずは無料で始められる「証券口座の開設」から、小さな一歩を踏み出してみませんか?
コメント